Kabar Baik bagi WP OP, Tantangan Baru untuk PT ( Jangka Waktu PPh Final UMKM Direvisi )
Dunia perpajakan Indonesia kembali diwarnai kabar signifikan menyangkut kebijakan fiskal untuk sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Direktorat Jenderal Pajak (DJP) melalui Dirjen Pajak Bimo Wijayanto telah mengumumkan rencana krusial untuk merevisi Peraturan Pemerintah (PP) Nomor 55 Tahun 2022. Poin sentral dari revisi ini adalah penentuan ulang tenggat waktu pemanfaatan tarif Pajak Penghasilan (PPh) Final sebesar 0,5% bagi para pelaku usaha.
Rencana revisi yang disampaikan dalam rapat dengar pendapat dengan Dewan Perwakilan Rakyat (DPR) awal pekan lalu tersebut membawa dua arah kebijakan yang berbeda, yakni kelonggaran yang signifikan bagi Wajib Pajak Orang Pribadi (WP OP) dan penegasan batas waktu bagi Wajib Pajak Badan.
Kelonggaran Abadi bagi WP Orang Pribadi dan PT Perorangan
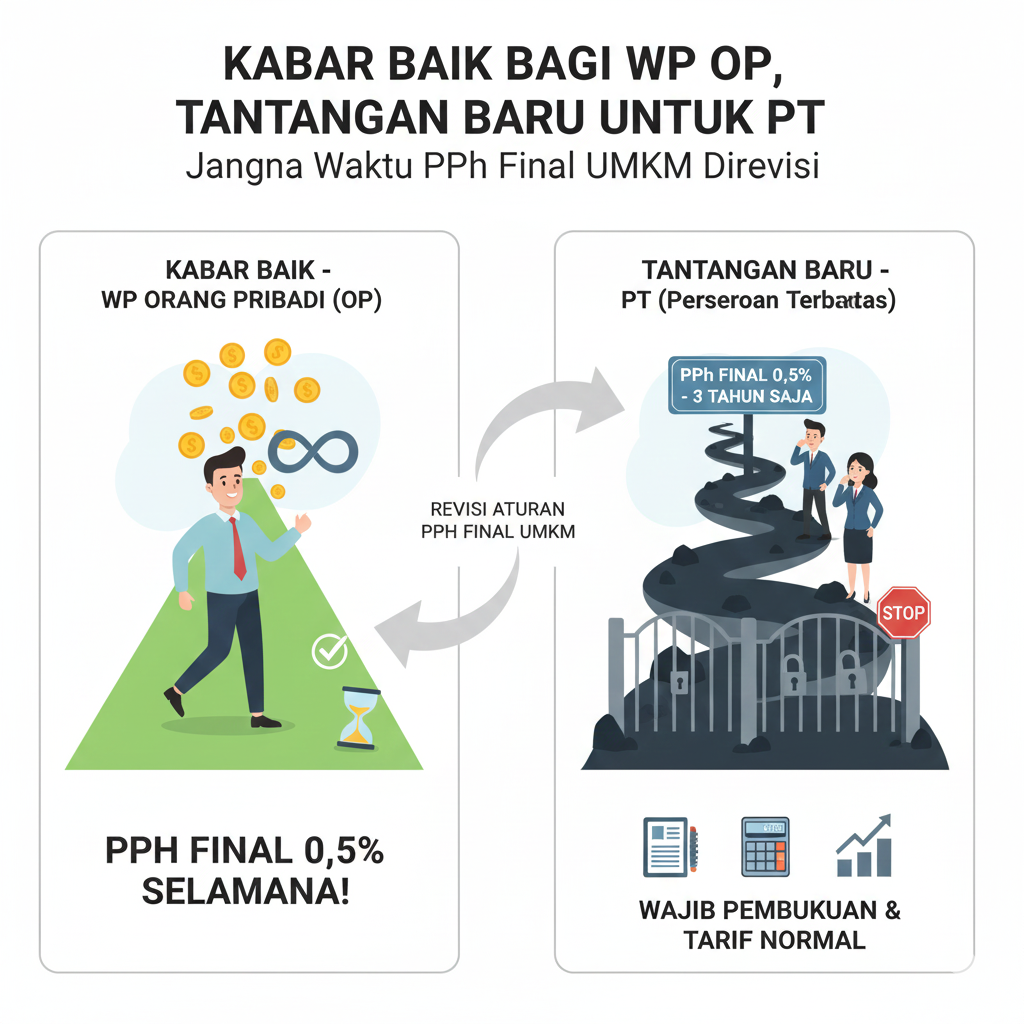
Poin perubahan yang paling mencolok dan menjadi perhatian utama publik adalah usulan penghapusan jangka waktu pemanfaatan PPh final UMKM bagi Wajib Pajak Orang Pribadi dan perseroan perorangan (PT Orang Pribadi).
Sebelum revisi, WP OP memiliki batas waktu maksimal tujuh tahun untuk menikmati tarif istimewa 0,5% ini. Namun, dengan adanya perubahan yang diusulkan pada Pasal 59 Bab X PP 55/2022, batasan waktu tersebut dihilangkan.
Dirjen Pajak menjelaskan bahwa latar belakang penghapusan tenggat waktu ini adalah untuk memberikan kesempatan yang lebih adil dan luas kepada WP OP yang memenuhi kriteria. Menurutnya, banyak wajib pajak yang sebenarnya berhak memanfaatkan tarif PPh Final 0,5% namun terhalang oleh batasan waktu tertentu, sehingga mereka tidak bisa memanfaatkannya sejak awal terdaftar atau sejak usaha mereka dimulai.
"Nah, kami mengusulkan perubahan di Pasal 59 Bab X PP 55/2022, penghapusan jangka waktu tertentu bagi wajib pajak orang pribadi dan perseroan perorangan yang didirikan oleh satu orang atau PT orang pribadi," ujar Bimo.
Keputusan ini mencerminkan komitmen pemerintah untuk benar-benar mendukung perkembangan UMKM di tingkat individu, memberikan mereka kepastian dan keringanan pajak secara berkelanjutan selama mereka masih memenuhi kriteria sebagai UMKM.
Wajib Pajak Badan Lainnya: Batas Waktu Tetap Berlaku
Berbanding terbalik dengan WP OP, DJP secara tegas menyatakan tidak akan ada perpanjangan jangka waktu pemanfaatan PPh final bagi wajib pajak badan selain perseroan perorangan, seperti Perseroan Terbatas (PT), Persekutuan Komanditer (CV), atau Firma.
Ini berarti, bagi PT, CV, dan badan usaha sejenis lainnya, batas waktu pemanfaatan PPh final 0,5% tetap berlaku sesuai ketentuan yang ada dalam PP 55/2022, yaitu:
-
Paling lama 4 tahun bagi wajib pajak badan berbentuk koperasi, CV, firma, BUMDes/BUMDesma, atau perseroan perorangan.
-
Paling lama 3 tahun pajak bagi wajib pajak badan berbentuk Perseroan Terbatas (PT).
Penegasan ini menandakan bahwa insentif PPh Final 0,5% bagi entitas badan dianggap sebagai fasilitas transisi, bukan fasilitas permanen. Setelah jangka waktu tersebut berakhir, wajib pajak badan diharuskan untuk beralih menggunakan tarif PPh normal sesuai Pasal 17 Undang-Undang PPh.
Konsekuensinya, wajib pajak badan yang telah melewati masa pemanfaatan PPh final 0,5% wajib segera menyelenggarakan pembukuan untuk dapat menghitung dan membayar PPh terutang dengan tarif normal yang berlaku. Hal ini tentunya menjadi tantangan baru bagi mereka untuk meningkatkan kapabilitas administrasi dan pelaporan keuangan.
Secara keseluruhan, rencana revisi PP 55/2022 ini menciptakan dualisme kebijakan yang berpihak pada keberlanjutan insentif bagi WP OP, sementara pada saat yang sama, mendorong wajib pajak badan yang lebih besar untuk bertransisi ke sistem perpajakan yang lebih matang dan kompleks.

 retrieving data...