Perbandingan Jangka Waktu PPh Final UMKM (PP 55/2022)
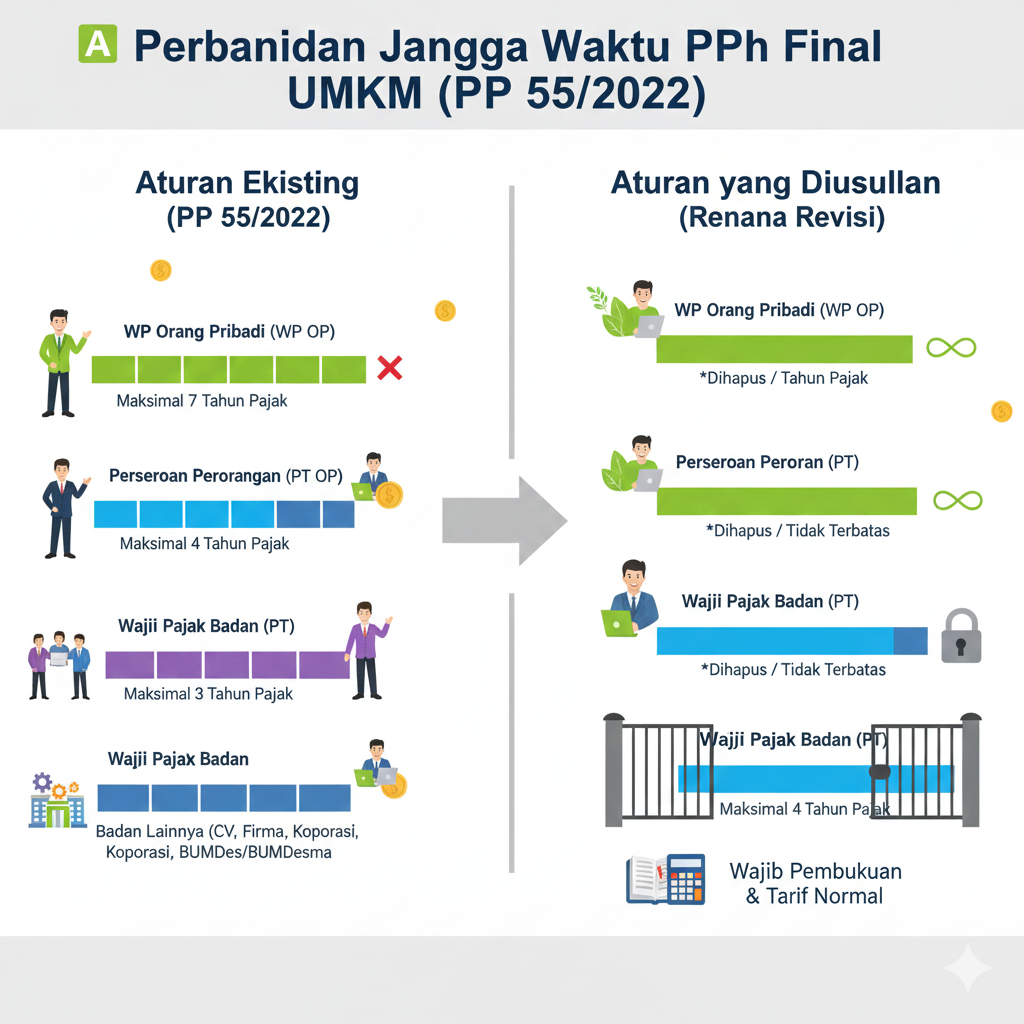
Rencana revisi ini jelas menunjukkan adanya diferensiasi perlakuan antara pelaku usaha individu (WP OP) yang dianggap membutuhkan insentif berkelanjutan, dengan entitas badan (PT, CV) yang didorong untuk berkembang dan beralih ke sistem perpajakan yang lebih maju setelah periode insentif berakhir.
Perbandingan Jangka Waktu PPh Final UMKM (PP 55/2022)
| Kategori Wajib Pajak | Aturan Eksisting (PP 55/2022) | Aturan yang Diusulkan (Rencana Revisi) | Keterangan Perubahan |
| Wajib Pajak Orang Pribadi (WP OP) | Maksimal 7 Tahun Pajak | Dihapus/Tidak Terbatas | Diberikan kelonggaran permanen untuk memanfaatkan PPh Final 0,5% selama masih memenuhi kriteria UMKM. Tujuannya agar WP OP yang terlambat memanfaatkan fasilitas tetap dapat menikmatinya. |
| Perseroan Perorangan (PT OP) | Maksimal 4 Tahun Pajak | Dihapus/Tidak Terbatas | Disamakan dengan WP OP. Fasilitas PPh Final 0,5% dapat dinikmati tanpa batas waktu selama masih memenuhi kriteria UMKM. |
| Wajib Pajak Badan (PT, kecuali PT OP) | Maksimal 3 Tahun Pajak | Maksimal 3 Tahun Pajak | Tidak ada perpanjangan. Setelah 3 tahun, wajib beralih ke penghitungan PPh menggunakan tarif normal (Pasal 17 UU PPh) dan wajib menyelenggarakan pembukuan. |
| Wajib Pajak Badan Lainnya (CV, Firma, Koperasi, BUMDes/BUMDesma) | Maksimal 4 Tahun Pajak | Maksimal 4 Tahun Pajak | Tidak ada perpanjangan. Wajib beralih ke penghitungan PPh normal setelah batas waktu berakhir. |
WP OP Mendapat Kepastian Jangka Panjang: Penghapusan tenggat waktu bagi WP OP dan PT Perorangan memberikan fleksibilitas dan kepastian hukum jangka panjang. Mereka tidak perlu khawatir kehilangan fasilitas 0,5% hanya karena melewati batas waktu pendaftaran atau memulai usaha.
WP Badan (PT/CV/Firma) Bersifat Transisional: Bagi entitas badan yang lebih kompleks, fasilitas 0,5% tetap dianggap sebagai insentif transisi. Setelah masa berlaku berakhir (3 tahun untuk PT, 4 tahun untuk CV/Firma/Koperasi), mereka diwajibkan untuk:
-
Mulai melakukan pembukuan yang lebih terperinci.
-
Menghitung PPh terutang menggunakan tarif normal (Tarif PPh Badan sesuai Pasal 17 UU PPh).

 retrieving data...