Wajib Tahu! Aturan Pajak UMKM Berubah Total, Siapa Bebas Selamanya, Siapa Wajib Pindah Jalur dalam 3 Tahun ?
Ada angin segar sekaligus tantangan baru bagi jutaan pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) di Indonesia. Pemerintah melalui Direktorat Jenderal Pajak (DJP) tengah memfinalisasi revisi Peraturan Pemerintah (PP) Nomor 55 Tahun 2022, sebuah regulasi yang mengatur tarif PPh Final 0,5% yang populer itu.
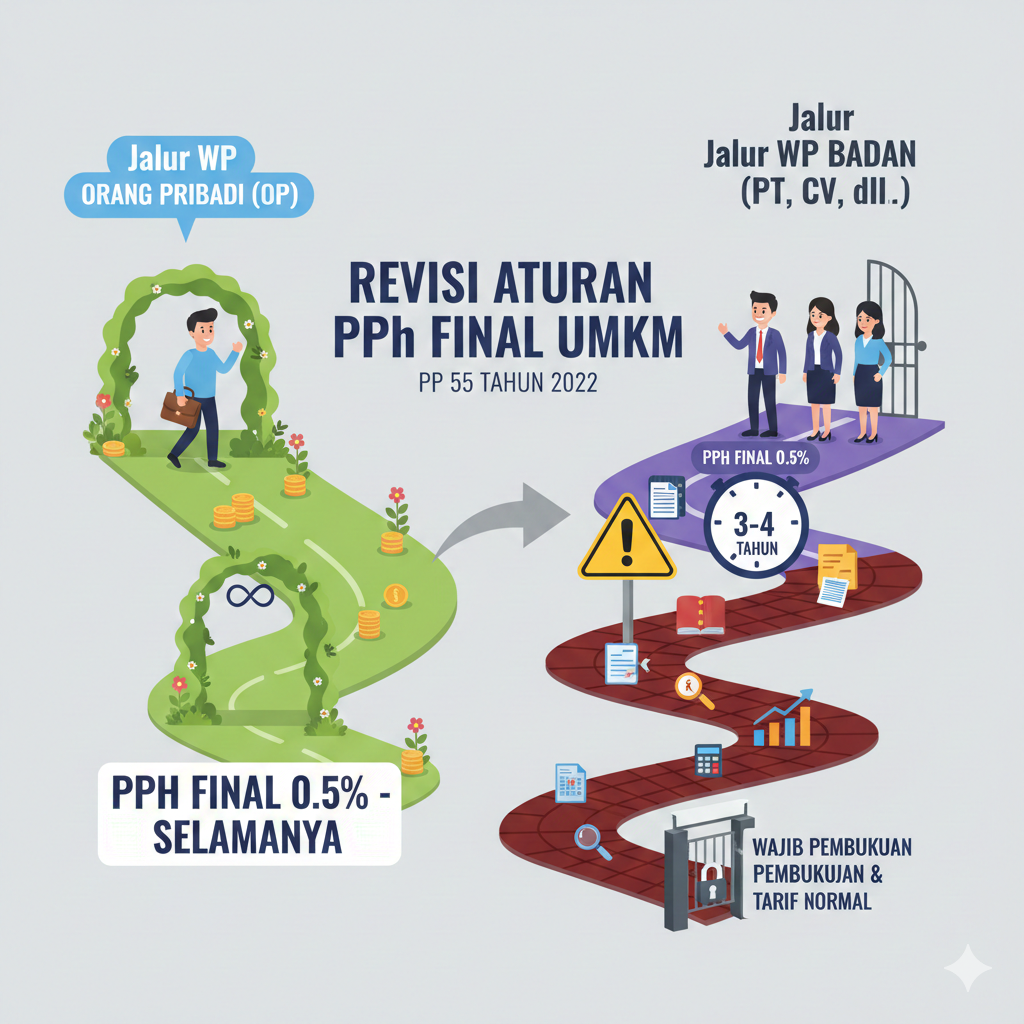
Pengumuman dari Dirjen Pajak Bimo Wijayanto di hadapan DPR telah mengungkap inti perubahan: WP Orang Pribadi (WP OP) dapat bernapas lega, sementara Wajib Pajak Badan harus bersiap menghadapi batas akhir.
WP OP Mendapat Tiket "Seumur Hidup"
Selama ini, PPh Final 0,5% bagi WP OP dibatasi maksimal tujuh tahun. Setelah melewati batas waktu tersebut, mereka harus beralih ke penghitungan PPh menggunakan tarif normal (progresif) yang lebih rumit dan berpotensi lebih besar.
Namun, kabar gembira datang! Dalam rencana revisi ini, DJP mengusulkan untuk menghapus jangka waktu pemanfaatan PPh Final UMKM bagi WP Orang Pribadi dan Perseroan Perorangan (PT OP).
Mengapa ini penting? Penghapusan tenggat waktu ini adalah terobosan kebijakan yang memberikan kepastian dan keberlanjutan insentif bagi pelaku usaha mikro individu. Tujuannya jelas: menghilangkan beban administrasi dan kekhawatiran bagi UMKM yang mungkin terlewat batas waktunya. Selama omzet usaha mereka masih memenuhi kriteria UMKM (maksimal Rp4,8 Miliar per tahun), mereka akan terus menikmati tarif PPh 0,5% yang sederhana ini.
Ini adalah bentuk dukungan nyata pemerintah agar UMKM tingkat individu dapat fokus pada pengembangan usaha tanpa harus terbebani kompleksitas perpajakan yang berlebihan.
PT dan Badan Usaha Lain Tetap Dibatasi
Sayangnya, kelonggaran "seumur hidup" ini tidak berlaku untuk semua entitas usaha. Dirjen Pajak menegaskan bahwa tidak ada perpanjangan jangka waktu bagi Wajib Pajak Badan selain perseroan perorangan, seperti PT (Perseroan Terbatas), CV (Persekutuan Komanditer), dan Firma.
Ini adalah deadline yang tidak bisa ditawar!
-
PT Non-Perorangan: Maksimal 3 Tahun Pajak.
-
CV, Firma, Koperasi, BUMDes/BUMDesma: Maksimal 4 Tahun Pajak.
Kebijakan ini menggarisbawahi filosofi bahwa PPh Final 0,5% bagi entitas badan adalah fasilitas transisi, bukan permanen. Tujuannya adalah mendorong entitas ini untuk naik kelas dalam waktu yang ditentukan.
Konsekuensi Fatal Jika Batas Waktu Habis!
Ketika jangka waktu ini berakhir, Wajib Pajak Badan diwajibkan untuk segera beralih ke rezim perpajakan yang lebih matang, yaitu:
-
Wajib Pembukuan: Entitas harus menyelenggarakan pembukuan yang lengkap dan terperinci. Ini adalah loncatan besar dari pencatatan sederhana yang biasa dilakukan saat menggunakan PPh Final.
-
Tarif Normal: Penghitungan PPh terutang akan menggunakan tarif normal PPh Badan (saat ini 22%) berdasarkan Laba Kena Pajak, bukan lagi 0,5% dari omzet.
Perbedaan perlakuan ini menuntut Wajib Pajak Badan untuk bersiap-siap. Periode insentif PPh Final harus dimanfaatkan untuk membangun sistem administrasi keuangan yang solid, sehingga ketika masa transisi berakhir, mereka sudah siap menghadapi kewajiban perpajakan yang lebih kompleks dan tarif yang lebih tinggi.
Rencana revisi PP 55/2022 ini menciptakan dua jalur perpajakan yang jelas: jalur kemudahan berkelanjutan bagi UMKM individu, dan jalur pendewasaan terstruktur bagi UMKM berbadan hukum.

 retrieving data...